医药CRO板块的10倍牛股炼成记 药物临床试验服务的黄金时代
在资本市场的长河中,医药CRO(合同研究组织)板块曾诞生多只令人瞩目的10倍牛股。从2018年至2021年,泰格医药、药明康德、康龙化成等个股涨幅惊人,其中泰格医药区间最大涨幅超过10倍。这些牛股是如何炼成的?答案隐藏在药物临床试验服务这片黄金赛道的底层逻辑之中。
一、创新药浪潮:临床试验需求的爆发引擎
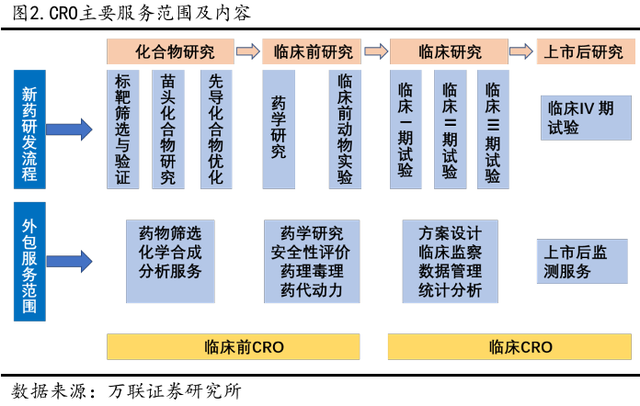
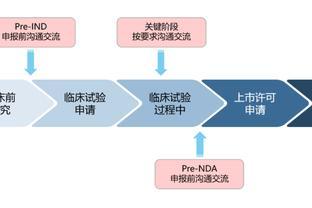
2015年以来,中国药政改革全面提速,临床试验审批从“审批制”改为“默示许可制”,创新药IND(新药临床申请)数量激增。2020年,中国创新药IND申请超过1000项,是2015年的10倍以上。每一款新药从Ⅰ期到Ⅲ期临床试验,平均耗时6-7年,耗资数十亿元,其中临床试验阶段占总研发成本的60%-70%。药企为了提速、降本,纷纷将临床试验外包给CRO。作为临床试验服务的核心供应商,泰格医药等企业订单饱满,业绩连续多年保持40%以上增长,股价自然水涨船高。
二、工程师红利:成本优势与人才壁垒
CRO是人才密集型行业,临床试验服务需要大量医学、药学、统计学专业人才。中国每年毕业的医药相关专业学生超过20万,人力成本仅为欧美的1/3到1/2。本土CRO凭借“工程师红利”,以更低价格提供高质量服务,吸引了全球药企将临床试验转移到中国。泰格医药2020年人均创收约50万元,毛利率高达45%,远超全球CRO巨头奎泰尔斯。这种成本优势转化为持续的订单流入和利润释放,成为股价上涨的核心支撑。
三、平台化与一体化:从“卖人头”到“卖技术”
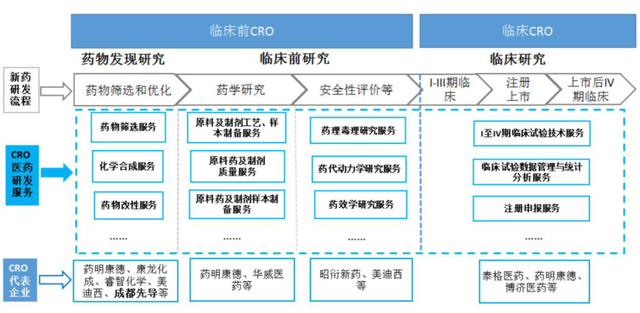
早期CRO多是被动接受委托的“卖人头”模式,天花板低。但10倍牛股们率先转型为平台化、一体化服务商。以药明康德为例,其临床试验服务与实验室服务、小分子CDMO业务协同,形成“从分子到临床”的全流程覆盖。泰格医药则通过自建临床研究中心、并购等方式,打通数据管理、生物统计、注册申报等环节。平台化提升了客户粘性和单个项目价值量,使企业从周期性波动中脱离,享受估值溢价。
四、政策免疫与逆周期属性
医药行业受医保控费、集采等政策冲击较大,但CRO属于“卖水人”,不直接承受药价压力。无论药企能否成功上市新药,CRO的服务费照收。在全球经济下行期,药企反而更倾向于外包以节省成本。2020年疫情中,泰格医药、药明康德股价逆势创新高,凸显其逆周期属性。这种确定性吸引了大量机构资金抱团,推动估值与业绩“戴维斯双击”。
五、全球产业转移:从中国走向世界
全球CRO市场规模超过600亿美元,其中临床试验服务占比约60%。过去,欧美CRO占据主导地位,但凭借患者资源丰富(中国肿瘤患者数量全球第一)、临床试验成本低、速度快等优势,中国CRO正加速承接全球订单。泰格医药已为全球Top20药企中的18家提供服务,海外收入占比逐年提升。国际化打开了更广阔的成长空间,也让10倍牛股的逻辑从国内延伸至全球。
六、资本助力:融资与并购的飞轮
10倍牛股背后,离不开资本运作。泰格医药2012年上市后,通过定增、并购不断扩张业务版图,先后收购韩国DreamCIS、美国BDM等公司,完善全球临床服务网络。资本市场的高估值也为企业提供了低成本融资和换股并购的筹码,形成“融资—并购—增长—估值提升”的正向循环。
医药CRO板块10倍牛股的炼成,并非偶然。它们是创新药浪潮、工程师红利、平台化战略、逆周期属性、全球产业转移和资本助力六重因素共振的结果。而药物临床试验服务,正是其中最核心的发动机。随着中国创新药出海和全球临床试验需求持续增长,CRO赛道仍有望孕育新的传奇。但对于投资者而言,高估值下的分化不可避免,只有那些真正具备临床服务技术壁垒、全球化能力和平台化协同效应的企业,才能穿越周期,续写牛股神话。
如若转载,请注明出处:http://www.corcmed.com/product/48.html
更新时间:2026-10-27 12:41:14